Le regroupement de crédits est-il réservé aux personnes en difficulté financière ? Non. Et c’est probablement l’une des principales idées reçues qui entourent cette solution de financement.
Regrouper ses crédits peut effectivement permettre de réorganiser un budget devenu difficile à équilibrer. Mais cette opération peut également répondre à un changement de vie, une volonté de retrouver de la marge dans son budget ou la préparation d’un nouveau projet.
Autrement dit, il n’est pas nécessaire d’attendre que la situation devienne compliquée pour s’interroger sur la structure de ses crédits.
Voici 7 situations dans lesquelles un regroupement de crédits peut être étudié.
Qu’est-ce qu’un regroupement de crédits ?
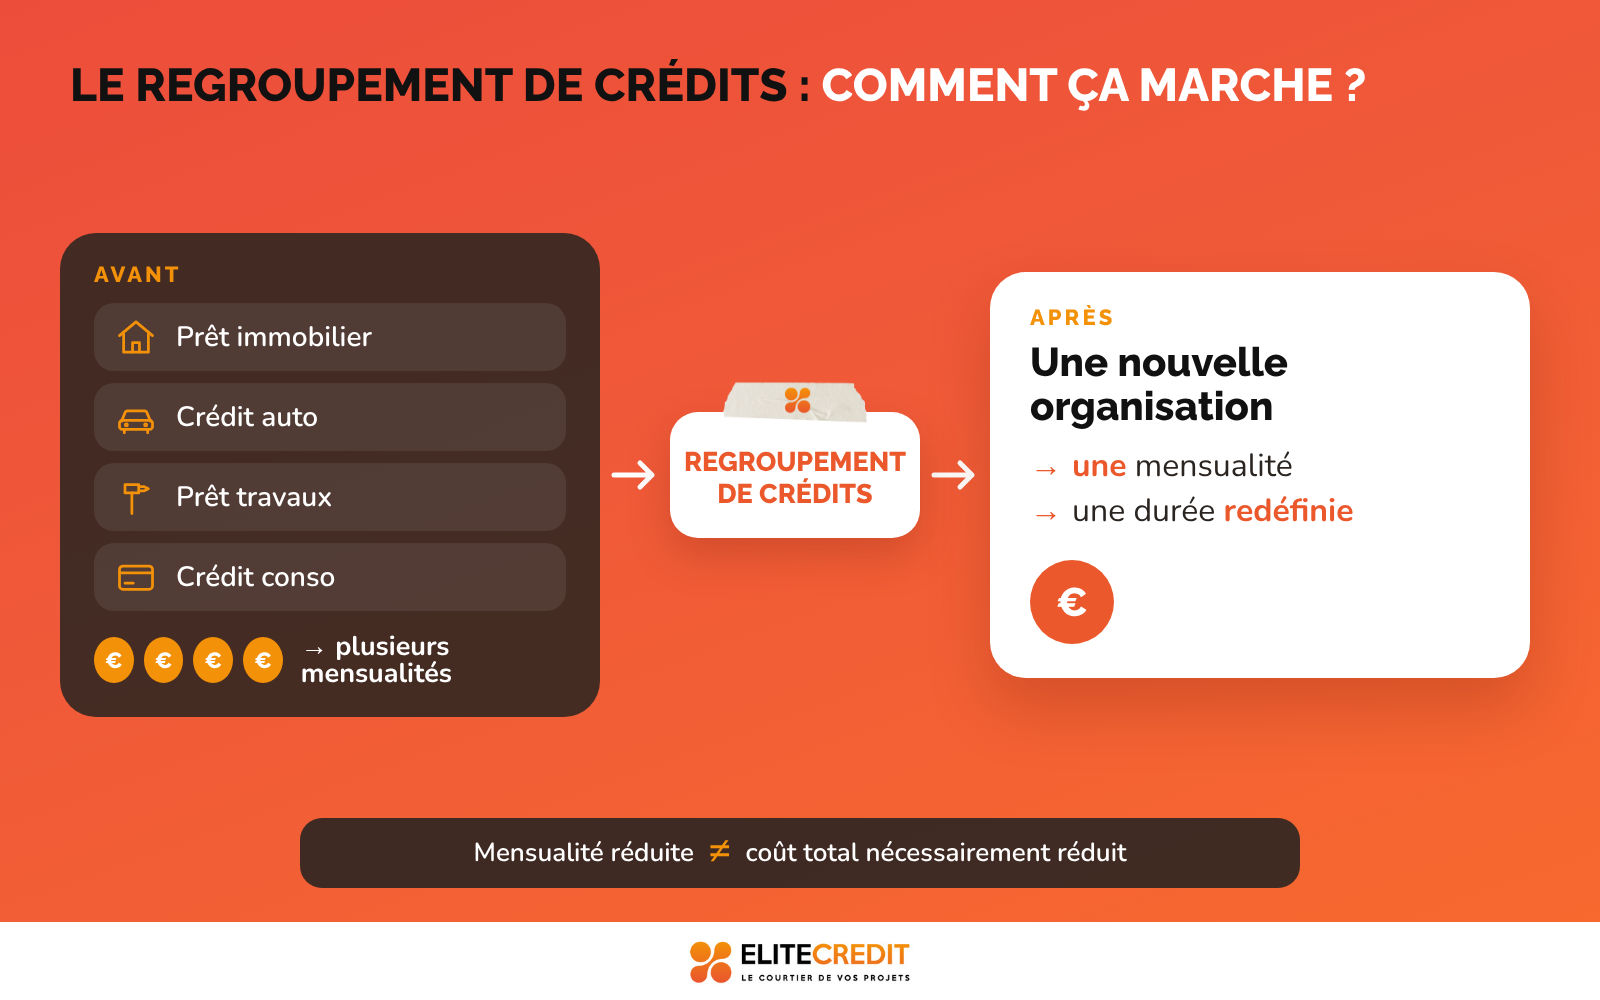
Le principe est relativement simple. Le regroupement de crédits consiste à réunir plusieurs crédits existants au sein d’un nouveau financement, avec une mensualité et une durée redéfinies.
Selon la situation, différents types de crédits peuvent être concernés par l’opération : crédits à la consommation, prêt automobile, prêt personnel ou crédit immobilier notamment.
L’objectif peut être de simplifier la gestion du budget, mais aussi de diminuer le montant des mensualités en adaptant la durée du nouveau financement.
Attention cependant : réduire ses mensualités ne signifie pas nécessairement réduire le coût total de son crédit. Une durée de remboursement plus longue peut entraîner une augmentation du coût global du financement. C’est pourquoi l’intérêt d’un regroupement de crédits doit toujours être évalué en fonction de la situation et de l’objectif recherché.
-
Vous cumulez plusieurs mensualités et souhaitez simplifier votre budget
Crédit automobile, prêt travaux, crédit à la consommation, prêt immobilier… Au fil des années, plusieurs financements peuvent se superposer.
Même lorsque chacun a été souscrit de manière parfaitement maîtrisée, leur accumulation peut rendre le budget moins lisible : plusieurs mensualités, plusieurs dates de prélèvement, différentes durées et différents taux.
Le regroupement de crédits peut permettre de réorganiser tout ou partie de ces engagements autour d’un nouveau financement et d’une mensualité adaptée.
L’objectif n’est donc pas forcément de répondre à une difficulté, mais parfois simplement de retrouver une structure financière plus claire.
-
Vos mensualités pèsent trop lourd dans votre budget
Votre situation financière peut être saine tout en laissant relativement peu de marge chaque mois. Les revenus ont peut-être évolué. Les dépenses familiales aussi. Or, un niveau de mensualités parfaitement supportable il y a quelques années peut devenir moins confortable aujourd’hui.
Un regroupement de crédits peut alors être étudié afin de réduire la charge mensuelle de remboursement, généralement en réaménageant la durée du financement. Cette diminution peut permettre de retrouver davantage de reste à vivre chaque mois.
Mais elle doit être mise en perspective avec son impact sur la durée et le coût total du crédit.
-
Votre situation familiale a changé
Un budget n’est jamais figé. Arrivée d’un enfant, séparation, recomposition familiale, études des enfants, déménagement… Les grandes étapes de la vie peuvent profondément modifier l’équilibre financier d’un foyer.
Des crédits contractés dans une situation donnée peuvent alors ne plus correspondre aussi bien à la nouvelle réalité du ménage.
Dans ce contexte, le regroupement de crédits peut faire partie des solutions étudiées pour adapter les engagements financiers à la nouvelle situation du foyer.
L’enjeu est alors moins de « sortir d’une difficulté » que de retrouver une organisation financière cohérente avec sa vie actuelle.
-
Vos revenus vont évoluer
On pense souvent à réorganiser ses finances après une baisse de revenus. Il peut pourtant être pertinent d’y réfléchir avant.
Un passage à temps partiel, un changement de métier, une création d’entreprise ou l’approche de la retraite peuvent entraîner une évolution prévisible des ressources du foyer. Anticiper permet d’étudier les différentes possibilités avant que le changement ne produise pleinement ses effets sur le budget.
Un regroupement de crédits peut, selon la situation, permettre de revoir le niveau des mensualités en tenant compte de cette nouvelle organisation financière.
-
Vous souhaitez retrouver de la capacité pour un nouveau projet
C’est une situation moins connue. Vous remboursez plusieurs crédits et souhaitez maintenant réaliser un nouveau projet : travaux, changement de véhicule, nouvel investissement immobilier ou autre besoin de financement.
Les mensualités déjà existantes peuvent peser dans l’analyse de votre capacité financière.
Dans certains cas, réorganiser les crédits existants peut permettre de retrouver une structure budgétaire plus adaptée au nouveau projet. Cela ne signifie évidemment pas qu’un regroupement de crédits permet automatiquement d’obtenir un nouveau financement. La faisabilité dépend toujours de la situation globale : revenus, charges, patrimoine, endettement, reste à vivre et caractéristiques du projet.
-
Vous approchez de la retraite et souhaitez anticiper votre nouveau budget
Le passage à la retraite constitue une étape financière importante. Pour de nombreux foyers, il s’accompagne d’une évolution des revenus alors que certains crédits peuvent continuer à courir pendant plusieurs années.
Anticiper cette transition peut permettre de se demander : Mes mensualités actuelles seront-elles toujours adaptées à mes revenus futurs ?
Selon l’âge, les financements en cours, le patrimoine et la situation du foyer, différentes solutions peuvent être étudiées. Le regroupement de crédits peut en faire partie lorsqu’il permet de repenser l’organisation des remboursements en tenant compte du budget à venir.
L’important est de ne pas attendre nécessairement le changement de revenus pour commencer à réfléchir.
Quels crédits peut-on regrouper ?
Selon le dossier et l’établissement sollicité, une opération peut notamment intégrer différents crédits à la consommation, prêts personnels, crédits automobiles ou crédits immobiliers.
La composition de l’opération dépend toutefois de la nature et du montant des financements existants ainsi que de la situation de l’emprunteur.
Il n’existe donc pas une formule identique pour tous. Chaque opération de regroupement doit être construite à partir de la situation réelle du foyer.
Quels sont les inconvénients d’un regroupement de crédits ?
C’est une question essentielle. Le principal intérêt recherché est souvent la diminution du montant des mensualités. Pour y parvenir, la durée du remboursement peut être allongée.
Et une durée plus longue peut augmenter le coût total du crédit.
L’opération peut également entraîner différents frais selon sa construction : frais de dossier, honoraires d’intermédiation, garanties ou éventuelles indemnités liées au remboursement de certains crédits existants.
Il ne faut donc jamais analyser un regroupement uniquement à travers la nouvelle mensualité proposée.
Avant de prendre une décision, il est nécessaire de comparer notamment :
- le montant des mensualités avant et après l’opération ;
- la durée du financement ;
- son coût total ;
- les frais liés à l’opération ;
- et surtout le bénéfice réel obtenu au regard de votre objectif.
Comment savoir si un regroupement de crédits est intéressant dans votre situation ?
Il n’existe pas de réponse universelle.
Une mensualité moins élevée peut être très pertinente pour un foyer qui souhaite retrouver du reste à vivre ou anticiper une baisse de revenus, mais beaucoup moins intéressante si l’allongement de la durée entraîne un coût disproportionné par rapport au bénéfice recherché.
C’est pourquoi la première étape consiste à faire analyser sa situation dans son ensemble par un courtier par exemple.
Chez Elite Crédit, nous étudions vos crédits existants, vos revenus, vos charges et votre projet afin de déterminer si une opération peut être envisagée et, surtout, si elle répond réellement à votre besoin.
Notre rôle n’est pas de vous proposer un regroupement de crédits à tout prix. Notre rôle est de déterminer avec vous si cette solution a du sens.
Faut-il attendre d’être en difficulté pour regrouper ses crédits ?
Non. Le regroupement de crédits peut répondre à une difficulté budgétaire, mais il peut également être étudié dans une logique d’anticipation ou de réorganisation.
Attendre que les mensualités deviennent difficiles à supporter n’est donc pas nécessairement la meilleure stratégie.
Faire le point suffisamment tôt permet au contraire de comprendre sa situation et d’étudier les solutions disponibles avec davantage de sérénité.
À retenir
Le regroupement de crédits est-il réservé aux personnes en difficulté financière ?
Non. Il peut permettre de réorganiser plusieurs crédits, de diminuer le montant des mensualités, d’anticiper une évolution des revenus ou de retrouver davantage de marge dans son budget. En revanche, une baisse de mensualité peut s’accompagner d’un allongement de la durée et d’une augmentation du coût total du financement. L’intérêt de l’opération doit donc toujours être étudié au regard de la situation et de l’objectif de l’emprunteur.
Vous vous demandez si vos crédits sont encore adaptés à votre situation ? Parlons-en. Les courtiers Elite Crédit peuvent étudier votre situation et les solutions envisageables avec vous.