Lorsqu’un projet immobilier commence à se concrétiser, une question arrive rapidement : faut-il négocier directement son prêt auprès des banques ou faire appel à un courtier en crédit immobilier ?
Les deux démarches permettent d’obtenir un financement, mais elles ne répondent pas exactement à la même logique.
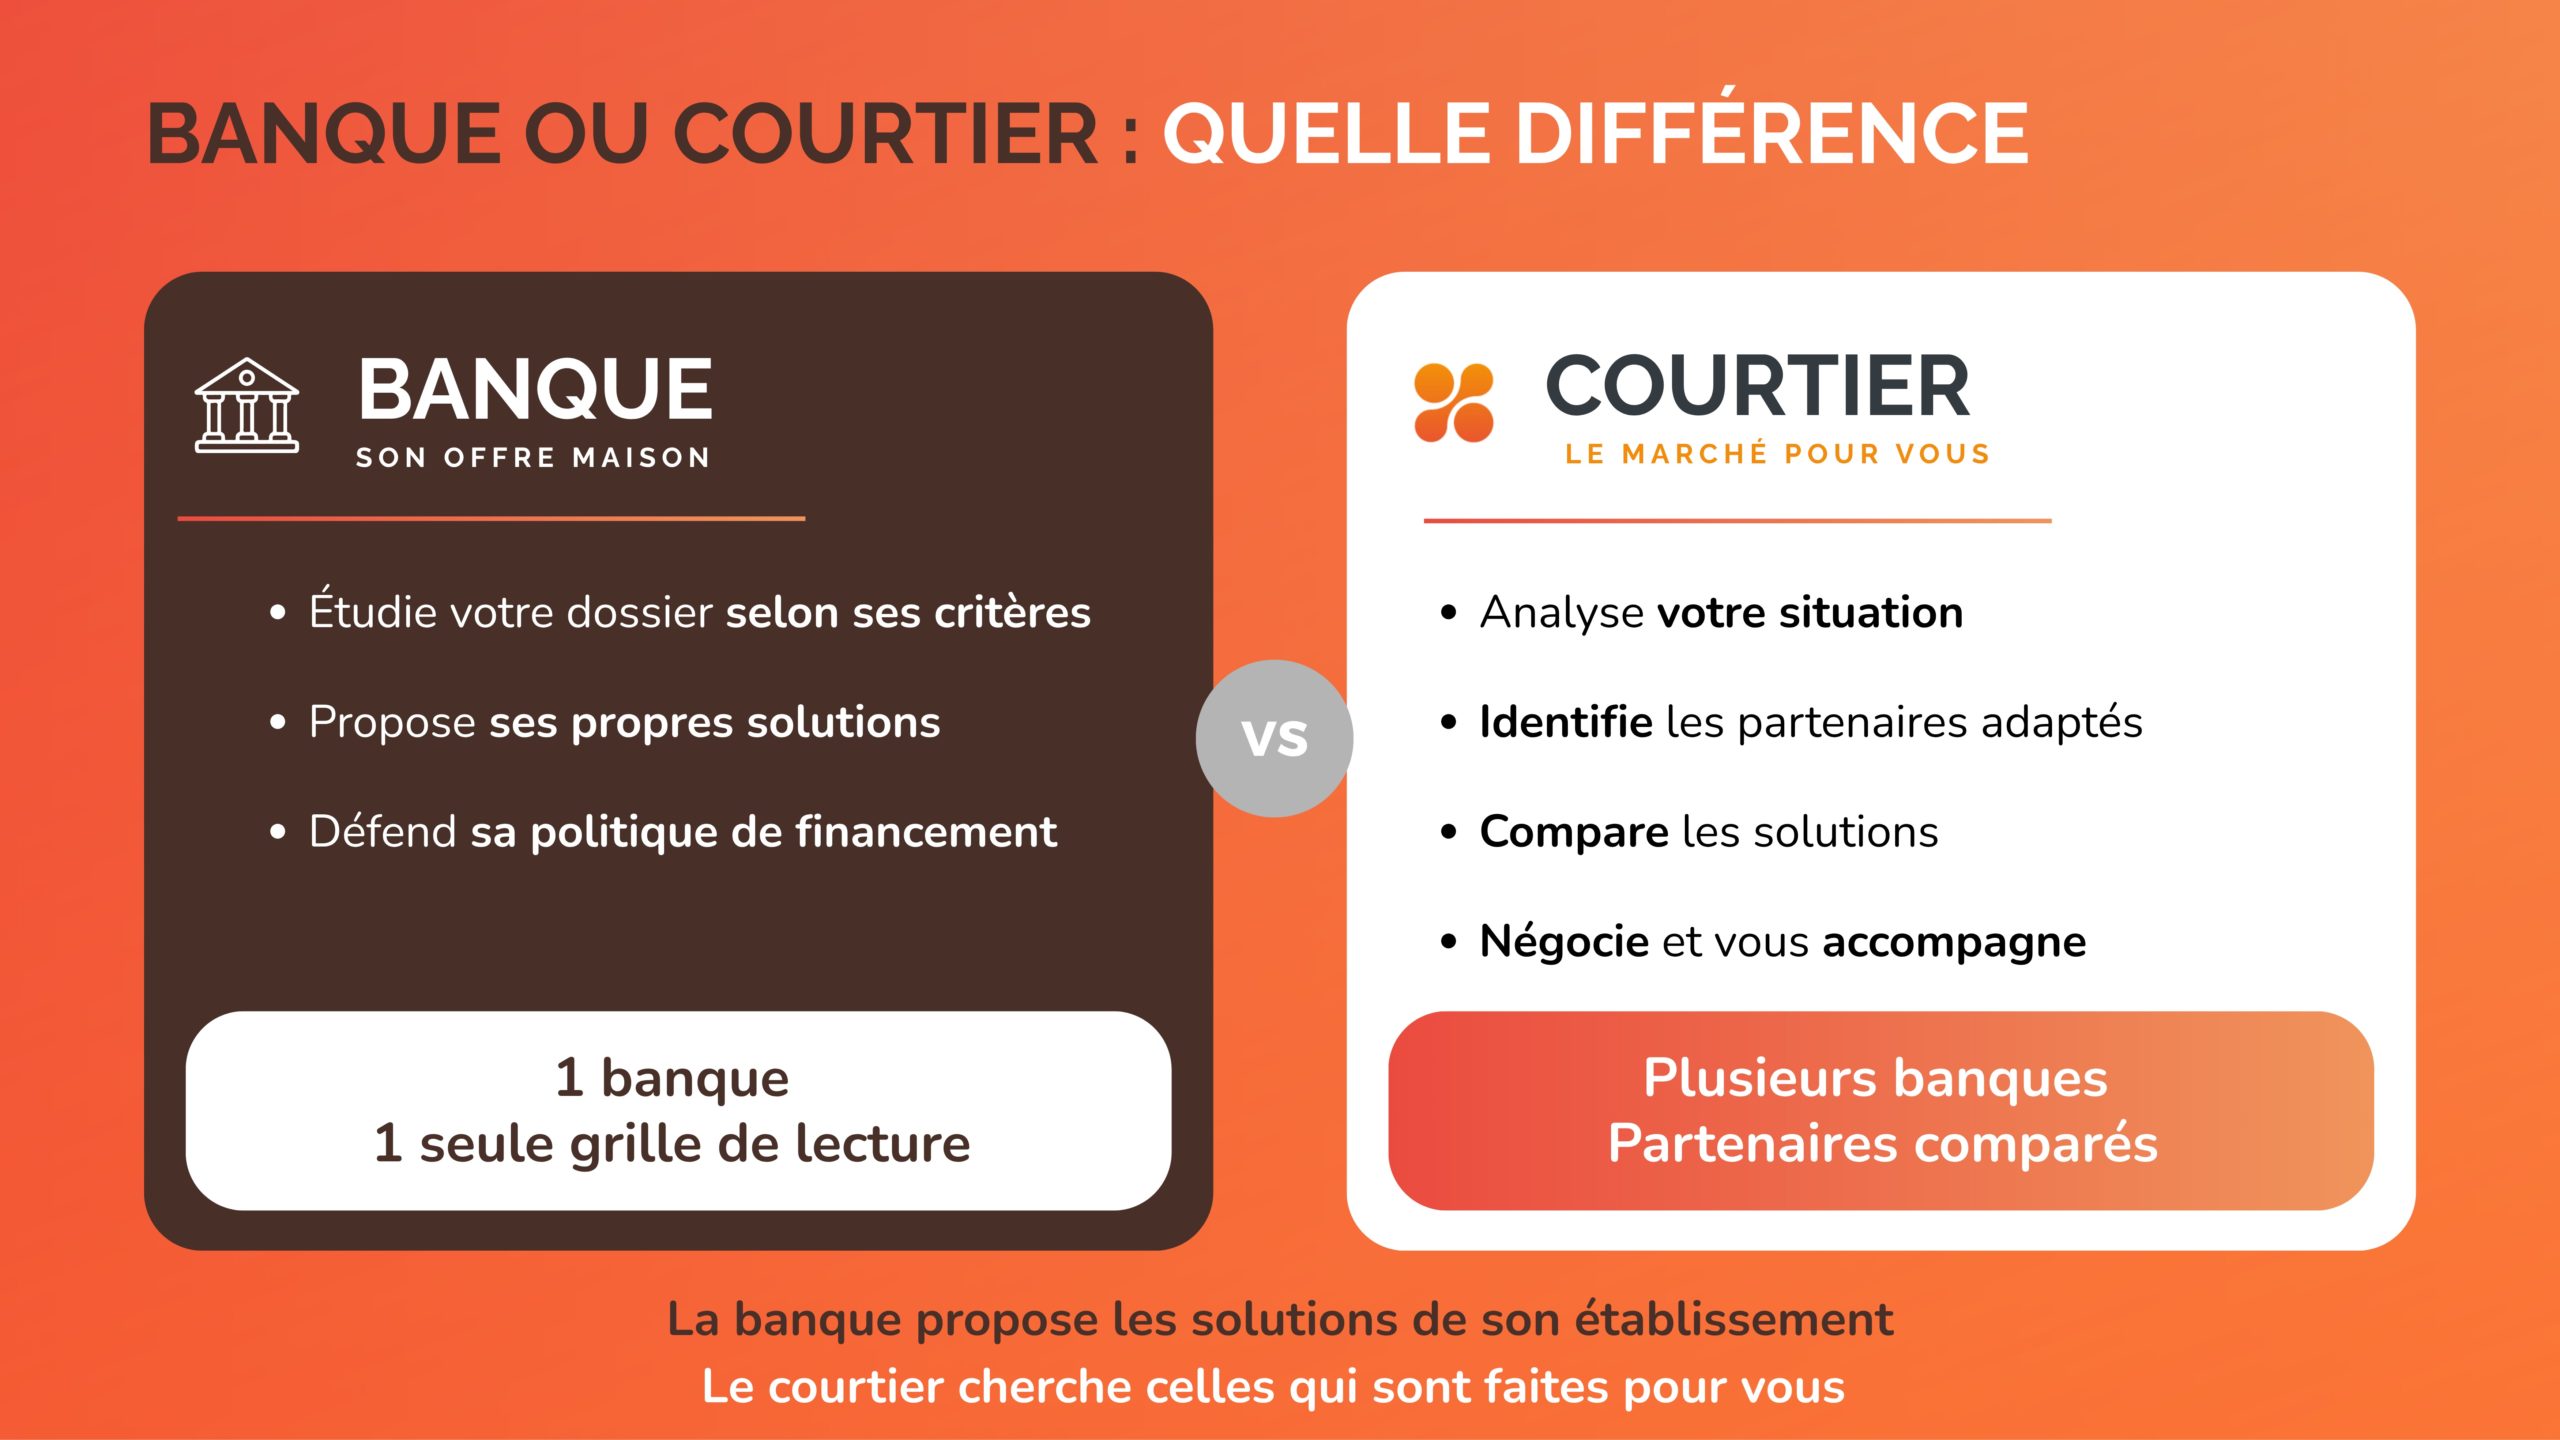
Votre banque étudie votre projet au regard de ses propres critères et des solutions qu’elle peut vous proposer. Le courtier, lui, travaille à vos côtés pour rechercher et négocier une solution de financement adaptée à votre situation et à votre projet.
Alors, courtier ou banque : quelle solution choisir ? Et surtout, à quel moment l’accompagnement d’un courtier peut-il réellement faire la différence ?
Quelle est la différence entre une banque et un courtier immobilier ?
La différence tient avant tout à leur rôle. Lorsque vous sollicitez directement une banque, votre conseiller étudie votre dossier en fonction de la politique commerciale et des critères de financement de son établissement.
Chaque banque possède en effet ses propres règles : profils recherchés, niveau d’apport attendu, politique de taux, prise en compte de certains revenus, durée de financement, conditions d’assurance ou encore appétence pour certains types de projets.
Un courtier en crédit immobilier n’est pas rattaché à une seule banque.
Son métier consiste à analyser votre situation, structurer votre dossier et rechercher auprès de ses partenaires les solutions susceptibles de correspondre à votre projet.
En résumé : La banque vous propose la solution qu’elle peut vous offrir. Le courtier recherche la solution adaptée à votre projet parmi plusieurs possibilités.
Le rôle d’un courtier est-il seulement de trouver le meilleur taux ?
C’est probablement l’une des idées reçues les plus fréquentes sur le courtage.
Bien sûr, le taux du crédit est un élément important de la négociation. Mais réduire le métier de courtier à la recherche de quelques dixièmes de points serait passer à côté d’une grande partie de son rôle.
Le coût et la qualité d’un financement dépendent de nombreux éléments :
- le taux d’intérêt ;
- la durée du crédit ;
- le coût de l’assurance emprunteur ;
- les frais liés au financement ;
- les garanties demandées ;
- les conditions de remboursement anticipé ;
- la modularité des mensualités ;
- l’apport personnel ;
- et plus largement, les conditions particulières proposées par l’établissement bancaire.
Deux offres affichant le même taux peuvent donc être sensiblement différentes lorsqu’on les étudie dans leur ensemble.
Chez Elite Crédit, notre travail consiste à regarder le financement dans sa globalité, et pas uniquement le chiffre mis en avant sur une proposition commerciale.
Existe-t-il vraiment un « meilleur taux » immobilier ?
On entend régulièrement parler du « meilleur taux du moment ».
Dans la réalité, il n’existe pas un taux unique accessible à tous les emprunteurs.
La proposition d’une banque dépend notamment de votre niveau de revenus, de votre apport, de votre épargne, de votre situation professionnelle, de votre taux d’endettement, de votre reste à vivre, de la durée souhaitée ou encore de la nature du bien financé.
Elle dépend également de la politique commerciale de chaque établissement au moment où votre dossier est présenté.
Un excellent taux obtenu par un proche n’est donc pas nécessairement celui qui pourra être proposé pour votre projet.
La bonne question n’est finalement pas :
« Quel est le meilleur taux du marché ? »
Mais plutôt :
« Quelle est la meilleure solution de financement que je peux obtenir pour mon projet et ma situation ? »
C’est précisément sur cette question que le courtier apporte son expertise.
Pourquoi passer par un courtier plutôt que consulter plusieurs banques soi-même ?
Il est parfaitement possible de démarcher soi-même plusieurs établissements bancaires. Mais cela suppose de savoir quelles banques solliciter, comment présenter son dossier et comment comparer réellement les propositions reçues.
Passer par un courtier permet notamment de bénéficier d’un accompagnement sur plusieurs dimensions.
Analyser la faisabilité du projet
Avant même de rechercher un financement, le courtier analyse votre situation : revenus, charges, crédits existants, épargne, apport, situation professionnelle et caractéristiques du projet.
Cette première étape permet de déterminer la cohérence du financement envisagé et d’identifier les éventuels points de vigilance.
Construire et valoriser le dossier
Un dossier de crédit ne se résume pas à une série de justificatifs. La manière dont le projet est présenté, sa cohérence financière et la compréhension globale de la situation de l’emprunteur peuvent également compter dans son étude.
Le rôle du courtier est donc aussi de préparer un dossier clair, complet et argumenté.
Identifier les établissements adaptés
Toutes les banques ne recherchent pas les mêmes profils au même moment.
Un courtier connaît les pratiques et les critères de ses différents partenaires et peut ainsi orienter le dossier vers les établissements auprès desquels il présente une réelle pertinence.
Négocier le financement dans son ensemble
Le courtier intervient enfin dans la négociation des conditions du financement : taux, assurance, garanties, frais ou conditions particulières selon le dossier et les possibilités proposées par les établissements.
Peut-on consulter sa banque et faire appel à un courtier ?
Oui.Consulter sa banque lorsque l’on prépare un projet immobilier est une démarche naturelle, notamment lorsqu’une relation de confiance existe depuis plusieurs années.Mais la proposition de votre banque n’est pas nécessairement la seule possibilité qui s’offre à vous.
Faire appel à un courtier permet d’élargir la recherche et de disposer d’un regard extérieur sur votre projet et sur les conditions proposées.
Il faut néanmoins être attentif aux établissements déjà sollicités : lorsqu’un dossier a été directement transmis à une banque, cela peut avoir une incidence sur la possibilité pour le courtier de l’y présenter ensuite.
L’idéal est donc de contacter son courtier suffisamment tôt dans le projet.
À quel moment contacter un courtier immobilier ?
Contrairement à une autre idée reçue, il n’est pas nécessaire d’attendre d’avoir signé un compromis de vente. Un courtier peut être utile bien avant d’avoir trouvé le bien.
Le consulter en amont permet notamment d’évaluer sa capacité de financement, de définir une enveloppe cohérente et d’aborder les recherches immobilières avec une vision plus précise de son budget.
Une fois le bien trouvé, l’accompagnement se poursuit avec la constitution du dossier, la recherche du financement et l’analyse des propositions.
Faire intervenir le courtier tôt permet donc de sécuriser davantage le parcours et d’éviter de découvrir certaines contraintes financières une fois le projet déjà très avancé.
Combien coûte un courtier immobilier ?
Les modalités et le montant des honoraires doivent être communiqués au client avant son engagement.
Chez Elite Crédit, nous avons fait de la transparence un principe essentiel de notre accompagnement : les honoraires sont annoncés dès le départ et ne sont dus que lorsque le financement aboutit, conformément aux conditions prévues dans le mandat.
Vous savez ainsi dès le début de l’accompagnement dans quelles conditions nous intervenons.
Dans quelles situations un courtier peut-il être particulièrement utile ?
Faire appel à un courtier n’est pas réservé aux dossiers compliqués.
Un accompagnement peut être pertinent pour un premier achat immobilier comme pour un nouvel investissement, un changement de résidence principale ou un projet nécessitant une structuration financière particulière.
Il peut également prendre tout son sens lorsque la situation professionnelle ou patrimoniale est moins standard : entrepreneur, profession libérale, revenus variables, investissements existants ou plusieurs sources de revenus, par exemple.
Mais l’intérêt d’un courtier ne dépend pas uniquement de la complexité du dossier.
Il réside aussi dans le temps gagné, la connaissance du marché bancaire, la capacité à comparer les solutions et le fait de disposer d’un interlocuteur qui accompagne le projet de bout en bout.
Courtier ou banque : que faut-il finalement choisir ?
Il ne s’agit pas réellement d’opposer la banque au courtier.
Les banques restent celles qui accordent et mettent en place les financements. Le courtier joue un rôle d’intermédiaire et de conseil entre votre projet et les établissements susceptibles de le financer.
Chez Elite Crédit, nous résumons notre métier simplement :
Votre banquier travaille pour sa banque. Nous, nous travaillons pour votre projet.
Cela signifie comprendre votre situation avant de chercher une solution, vous expliquer les différentes possibilités, défendre votre dossier auprès de nos partenaires et vous accompagner dans les différentes étapes du financement.
Parce qu’avant d’être un dossier bancaire, un projet immobilier est souvent un moment important dans une vie. Et c’est précisément pour cela qu’il mérite d’être bien accompagné.
À retenir
Faut-il choisir sa banque ou passer par un courtier immobilier ?
Une banque étudie votre projet selon ses propres critères et vous propose les solutions disponibles dans son établissement. Un courtier analyse votre situation et recherche auprès de plusieurs partenaires une solution adaptée à votre projet. Son rôle ne consiste pas uniquement à négocier un taux : il vous accompagne dans l’analyse de votre capacité de financement, la préparation du dossier, la recherche des établissements pertinents et la comparaison des différentes conditions proposées.
Un projet immobilier ? Les courtiers Elite Crédit vous accompagnent pour étudier votre situation et rechercher une solution de financement adaptée à votre projet. Trouvez l’agence la plus proche de vous dans le Grand Est.